
El banco aprobó el crédito. ¿Y ahora?
El banco había aprobado el crédito.
Después de semanas de conversaciones, documentos, preguntas y estados financieros, por fin tenía la respuesta que esperaba.
La empresa recibiría los recursos para ampliar su capacidad de producción, comprar maquinaria y atender pedidos que hasta entonces había tenido que rechazar.
El gerente reunió a su equipo para dar la noticia.
Lo habían conseguido.
El monto estaba aprobado, la tasa negociada y el plazo parecía razonable. Sobre el papel, todo encajaba.
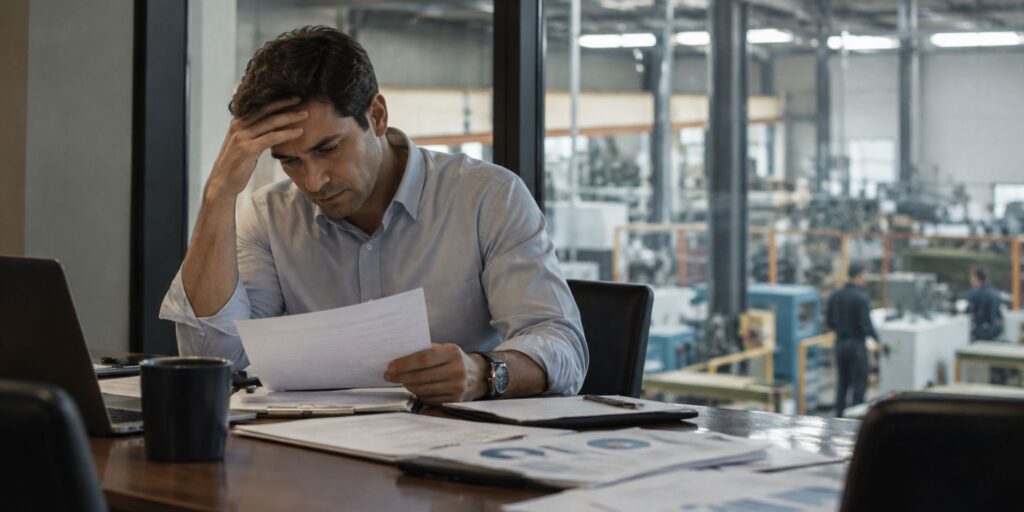
Meses después, sin embargo, volvió a sentarse frente al banco. Esta vez, la preocupación había sustituido al entusiasmo.
La empresa vendía más. La maquinaria estaba instalada y la producción había aumentado. Los clientes seguían comprando.
Pero cada mes costaba más cumplir con los compromisos financieros.
¿Cómo podía crecer el negocio y, al mismo tiempo, tener cada vez más dificultades para pagar sus deudas?
El gerente pensó que necesitaba más caja. Quizá otro crédito. Tal vez una refinanciación.
El problema podía estar en algo que no se había analizado a profundidad antes de solicitar el crédito.
¿La empresa podría cumplir con las cuotas del préstamo mientras el proyecto alcanzaba el nivel de producción y ventas esperado?
Porque una cosa es determinar cuánto cuesta un proyecto y otra muy distinta es calcular cuánto efectivo necesitará el negocio durante todo el proceso, hasta que la inversión genere suficiente caja para sostenerse.
La diferencia parece evidente. Sin embargo, muchas negociaciones comienzan con una cifra: cuánto dinero necesita la empresa. Y terminan con otra: cuánto está dispuesto a prestar el banco.
Entre ambas quedan preguntas que no siempre reciben la atención necesaria.
¿Qué pasa si las ventas adicionales tardan más de lo previsto? ¿Si la inversión cuesta más de lo presupuestado? ¿Si vender más obliga a financiar más inventario y conceder mayores plazos de pago a los clientes?
No hace falta que el proyecto fracase para que las cuentas empiecen a complicarse.
Basta con que el dinero tarde más de lo esperado en regresar.
Y el banco tiene su propio calendario. Las cuotas llegan según lo pactado, no según la velocidad con la que el proyecto empieza a producir efectivo.
El problema no era que la inversión fuera mala. Era que los tiempos del negocio y los del crédito no estaban coordinados.
Antes de negociar una tasa, una garantía o un plazo, la empresa necesita proyectar qué sucederá con su caja después de recibir los recursos.
No basta con que el proyecto sea rentable sobre el papel. Hay que determinar cuándo empezará a generar efectivo, cuánto dinero adicional exigirá durante su puesta en marcha y qué capacidad tendrá la empresa para atender tanto las obligaciones existentes como las nuevas.
También hay que calcular qué sucedería si las cosas no salen exactamente como se esperaba.
No para renunciar al crecimiento, sino para decidir cómo financiarlo sin poner en riesgo la operación.
Una empresa que conoce sus necesidades de fondos, proyecta sus flujos de caja y evalúa distintos escenarios puede negociar con mayor criterio. Puede descubrir que necesita un plazo más largo, un período de gracia, una estructura de pagos diferente o una combinación de fuentes de financiamiento.
Incluso puede descubrir que el proyecto necesita ajustes antes de comprometerse con la deuda.
Quien no hace ese ejercicio corre el riesgo de descubrirlo demasiado tarde: cuando las cuotas ya vencen, la caja escasea y las alternativas empiezan a reducirse.
El gerente de nuestra historia había calculado cuánto costaba ampliar la producción y había conseguido el crédito para hacerlo. Lo que no había previsto con suficiente precisión era cuánto efectivo necesitaría la empresa para sostener esa expansión hasta que las nuevas ventas se convirtieran en dinero disponible.
Y ese desfase podía terminar costándole mucho más que unos puntos adicionales en la tasa de interés.
Porque conseguir financiamiento es una operación.
Conseguir que ese financiamiento impulse el crecimiento sin asfixiar la caja es una decisión financiera.
Antes de solicitar un crédito, conviene responder una pregunta que puede ser mucho más importante que la tasa que ofrece el banco:
¿He demostrado, con números y bajo distintos escenarios, que mi empresa podrá pagar esta deuda sin comprometer su operación del día a día ni sus planes de crecimiento?
La respuesta debería estar en los números antes de firmar.
Atentamente,
Galo Aguirre Fabara
Managing Partner
AAA Finanzas Corporativas